Statut juridique entreprise pdf : guide complet pour choisir en 2026
05/11/2026
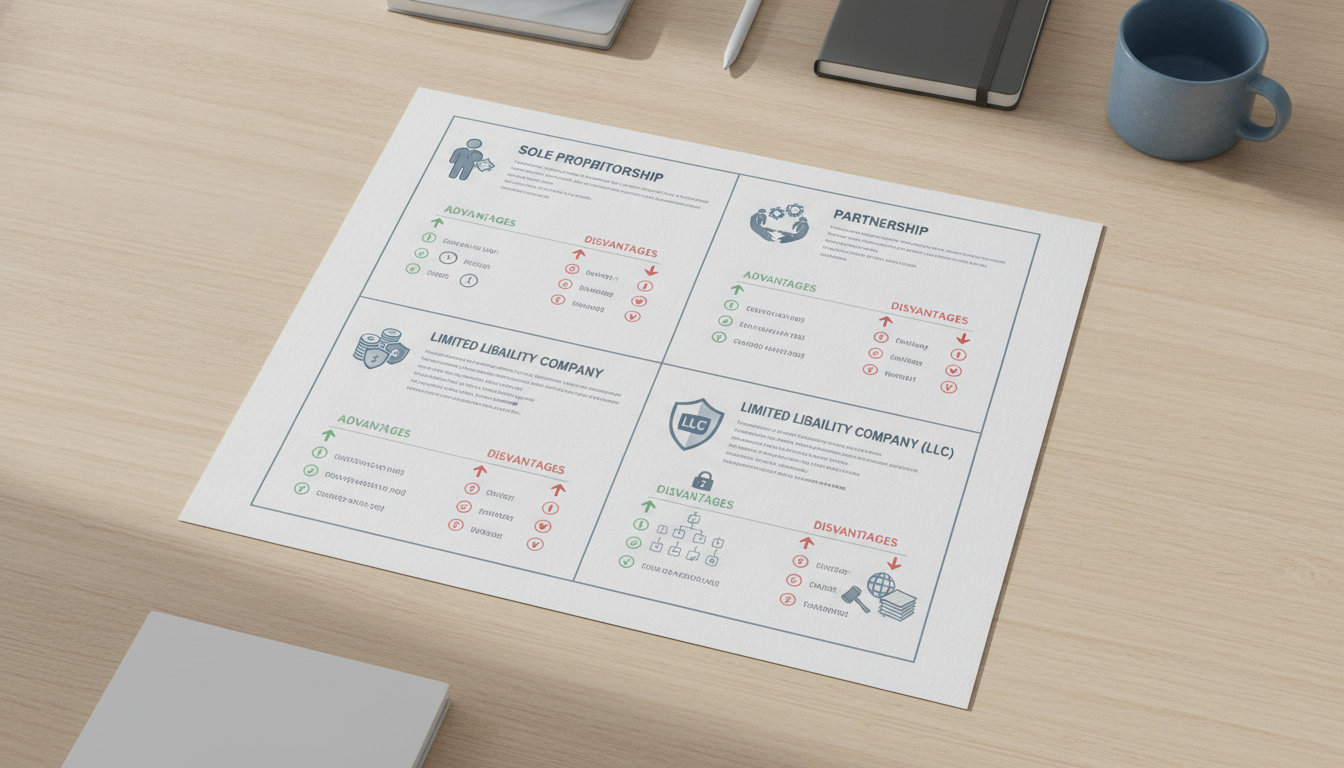
Statut juridique entreprise PDF : guide complet pour choisir la forme adaptée
Choisir le bon statut juridique pour son entreprise est une étape cruciale qui engage la responsabilité, la fiscalité, et la gestion future de votre projet. Pour vous aider à y voir clair, ce document rassemble les caractéristiques, avantages et inconvénients des principaux statuts juridiques en France, sous un format clair et synthétique. Ce guide vous permettra de comparer efficacement les options comme la SARL, la SAS, l’auto-entrepreneur, l’EURL, et d’autres formes moins courantes.
Les statuts juridiques d’entreprise : définitions et enjeux
Le statut juridique d’une entreprise détermine son cadre légal, fiscal et social. Il fixe notamment :
- La responsabilité des associés ou de l’entrepreneur ;
- Le régime fiscal applicable (impôt sur le revenu ou sur les sociétés) ;
- Les modalités de gestion et de prise de décision ;
- Les obligations comptables et sociales.
Le choix du statut juridique est donc un acte stratégique qui influence le développement et la pérennité de votre activité.
Pourquoi le choix du statut est-il déterminant ?
Une erreur fréquente est de choisir un statut uniquement pour sa simplicité apparente ou ses coûts initiaux réduits. Pourtant, chaque forme juridique a des conditions précises qui impactent directement votre responsabilité personnelle et vos obligations fiscales. Par exemple, en entreprise individuelle, votre patrimoine personnel peut être engagé en cas de dettes professionnelles, tandis qu’en SARL ou SAS, la responsabilité est limitée aux apports.
Je déconseille toujours de se baser uniquement sur des critères superficiels sans analyser les conséquences juridiques et fiscales à moyen terme. La réglementation évolue régulièrement : il faut donc s’appuyer sur des documents fiables et actualisés.
Présentation des principaux statuts juridiques d’entreprise
Voici les formes les plus courantes avec leurs caractéristiques essentielles.
Entreprise individuelle (EI) et micro-entrepreneur (auto-entrepreneur)
- Définition : L’entreprise individuelle ne crée pas de personne morale distincte. L’entrepreneur exerce en son nom propre.
- Responsabilité : Illimitée sur le patrimoine personnel sauf déclaration d’insaisissabilité.
- Fiscalité : Impôt sur le revenu dans la catégorie des bénéfices industriels et commerciaux (BIC) ou bénéfices non commerciaux (BNC).
- Avantages :
- Simplicité administrative ;
- Régime micro-fiscal simplifié pour le micro-entrepreneur (chiffre d’affaires plafonné à 176 200 € pour les activités commerciales en 2024 selon l’URSSAF) ;
- Charges sociales calculées sur le chiffre d’affaires réel.
- Inconvénients :
- Responsabilité illimitée ;
- Plafonds de chiffre d’affaires limitant la croissance ;
- Pas de possibilité d’accueillir des associés.
SARL (Société à responsabilité limitée) et EURL (Entreprise unipersonnelle à responsabilité limitée)
- Définition : Société commerciale avec un ou plusieurs associés ; l’EURL est une SARL à associé unique.
- Responsabilité : Limitée aux apports.
- Fiscalité : Par défaut impôt sur les sociétés (IS), option possible pour l’impôt sur le revenu sous conditions.
- Avantages :
- Protection du patrimoine personnel ;
- Cadre juridique bien encadré par le Code de commerce ;
- Possibilité d’accueillir plusieurs associés.
- Inconvénients :
- Formalités plus lourdes que l’entreprise individuelle ;
- Gestion rigide avec assemblées générales obligatoires ;
- Charges sociales du gérant majoritaire souvent élevées.
SAS (Société par actions simplifiée) et SASU (SAS unipersonnelle)
- Définition : Société par actions avec grande liberté statutaire ; SASU correspond à une SAS avec un seul associé.
- Responsabilité : Limitée aux apports.
- Fiscalité : Impôt sur les sociétés par défaut ; option temporaire possible pour l’impôt sur le revenu.
- Avantages :
- Souplesse dans l’organisation et la rédaction des statuts ;
- Régime social du président assimilé salarié avec protection sociale complète ;
- Facilité pour intégrer des investisseurs.
- Inconvénients :
- Coût de création plus élevé ;
- Formalismes parfois complexes selon les clauses statutaires choisies.
Autres formes juridiques
- SNC (Société en nom collectif) : Responsabilité indéfinie et solidaire des associés. Rarement recommandée pour les projets classiques car risque patrimonial élevé.
- SCI (Société civile immobilière) : Adaptée à la gestion immobilière collective, ne convient pas aux activités commerciales.
Pour approfondir ces options, vous pouvez consulter un guide complet sur le choix du statut juridique.
Avantages et inconvénients détaillés selon le type de statut
| Statut | Responsabilité | Fiscalité principale | Formalités | Points forts | Points faibles |
|---|---|---|---|---|---|
| Entreprise individuelle | Illimitée | IR (BIC/BNC) | Simples | Facilité création, coûts réduits | Risque patrimonial élevé |
| Micro-entrepreneur | Illimitée | IR micro-fiscal simplifié | Très simples | Régime simplifié, charges au CA | Plafonds CA limitants |
| SARL / EURL | Limitée aux apports | IS / option IR possible | Plus lourdes | Protection patrimoine | Gestion rigide |
| SAS / SASU | Limitée aux apports | IS / option IR possible | Complexes | Souplesse statutaire | Coûts création + charges sociales |
| SNC | Indéfinie & solidaire | IR | Moyennes | Flexibilité | Risque patrimonial important |
| SCI | Limitée aux apports | IR ou IS | Moyennes | Gestion immobilière | Pas adaptée activité commerciale |
Les critères essentiels pour choisir son statut juridique
Le choix dépend principalement de :
- Le nombre d’associés : Entreprise individuelle ou EURL/SASU si seul ; SARL/SAS si plusieurs.
- La nature de l’activité : Commerciale, artisanale, libérale ou immobilière.
- Le régime social souhaité : Travailleur non salarié (TNS) en SARL/EURL ou assimilé salarié en SAS/SASU.
- La protection du patrimoine personnel : Statuts limitant la responsabilité sont préférables dès que possible.
- La fiscalité adaptée au projet : Impôt sur le revenu ou impôt sur les sociétés selon rentabilité attendue.
- La souplesse dans la gestion : SAS offre plus de liberté statutaire que SARL mais demande une rédaction soignée.
Un piège courant est de négliger l’impact social du dirigeant. Par exemple, un gérant majoritaire de SARL relève du régime TNS avec cotisations sociales souvent moins élevées mais une protection sociale moindre qu’un président de SAS assimilé salarié.
Les documents indispensables pour formaliser votre choix
Pour créer une société, il faut rédiger des statuts adaptés qui définissent précisément :
- La forme juridique choisie ;
- Le capital social et sa répartition entre associés ;
- Les règles de fonctionnement (direction, assemblées…) ;
- Les clauses spécifiques selon l’activité.
Ces statuts sont obligatoires pour immatriculer votre entreprise au Registre du commerce et des sociétés (RCS). Vous trouverez des modèles types comme ceux proposés par agéa dans leur modèle de statuts SARL.
Je commence toujours par consulter plusieurs modèles avant d’adapter mes statuts au projet précis afin d’éviter des clauses trop restrictives ou inadaptées qui peuvent bloquer la gestion future.
Observations pratiques issues du terrain
-
Condition précise → mécanisme → conséquence concrète
Lorsqu’on opte pour une micro-entreprise avec un chiffre d’affaires dépassant les seuils légaux (176 200 € pour activités commerciales en 2024), on bascule automatiquement vers un régime réel simplifié avec obligations comptables accrues → cela engendre une complexification administrative non anticipée → conséquence concrète : perte du bénéfice du régime simplifié initialement recherché.
-
En SARL/EURL, si le gérant majoritaire ne déclare pas correctement son statut TNS auprès des organismes sociaux → mécanisme → il risque une requalification en assimilé salarié avec régularisation rétroactive des cotisations → conséquence concrète : redressement URSSAF souvent coûteux.
-
Dans une SAS/SASU, mal rédiger les clauses relatives aux pouvoirs du président → mécanisme → risque d’un blocage décisionnel en cas de conflit entre associés → conséquence concrète : paralysie partielle voire totale de la société pouvant nuire gravement à son activité.
Ces exemples montrent que le choix du statut ne se limite pas à une simple formalité mais engage un ensemble complexe d’interactions juridiques et fiscales qu’il faut maîtriser avant toute création.
Où trouver un guide complet en PDF fiable ?
Pour disposer d’un document clair et complet au format PDF qui présente tous ces éléments synthétisés, je recommande notamment le guide proposé par l’UNEPS intitulé « LE GUIDE - Simplifié des STATUTS juridiques » disponible en téléchargement libre. Ce guide rassemble les informations essentielles actualisées avec rigueur.
Vous pouvez également consulter nos articles dédiés comme celui expliquant comment choisir son statut juridique, qui approfondit ces notions avec conseils pratiques adaptés aux créateurs d’entreprise.
Aurélien Dupuis
Juriste de formation avec plus de dix ans d'expérience dans l'accompagnement des créateurs d'entreprise et des dirigeants de petites structures, Aurélien Dupuis a développé une expertise pointue en droit des affaires et droit immobilier. Il accompagne ses lecteurs avec un regard pragmatique et précis, en simplifiant les notions juridiques complexes tout en soulignant les points de vigilance indispensables. Passionné par la transmission claire et utile, il aide les entrepreneurs à structurer leurs projets avec confiance, en fournissant des conseils pratiques pour choisir les statuts, sécuriser leurs investissements immobiliers ou comprendre leurs obligations légales. Son approche sérieuse et pédagogique vise à rendre accessible le droit sans jamais se substituer à un conseil personnalisé.